
Wettelijke leennormen (Trhk 2027) en leennormen consumptief krediet
Op 2 november publiceerde de minister van Financiën de nieuwe Tijdelijke regeling hypothecair krediet (Trhk) 2027. Het was voor het eerst in jaren dat de voorgenomen wijzigingen niet ter consultatie zijn aangeboden. Het besluit om dit keer de Trhk-wijzigingen niet te consulteren, is verantwoord in een brief aan de Tweede Kamer van 16 juni 2026. Het Nibud adviseerde om geen inhoudelijke wijzigingen door te voeren en dat advies werd door de minister van VRO overgenomen. Wel zijn uiteraard de financieringslasttabellen weer aangepast. We gaan in op de verschillen in leencapaciteit in 2027 ten opzichte van 2026 als gevolg van die wijzigingen.
Eén kleine aanpassing naast de FL-tabellen
Er zijn inderdaad geen inhoudelijke wijzigingen doorgevoerd in de Trhk, behalve de aanpassing van de financieringslasttabellen (FL-tabellen). Het extra leenbedrag voor een alleenstaande is verhoogd naar € 18.000 (2026: € 17.000). In 2026 geldt deze extra leenruimte nog voor iemand met een inkomen van meer dan € 30.000 (of meer dan € 29.000 als hij de AOW-leeftijd heeft bereikt). Dit minimuminkomen wordt geïndexeerd tot € 31.000 (ongeacht de leeftijd).
Impact studieleningen stijgt
De tabel in artikel 3a Trhk geeft aan wat de bruteringsfactor is voor studieleningen. Die tabel is niet gewijzigd. Maar de rente op studieleningen stijgt wel fors. Dat betekent dat de maandlast op DUO-leningen voor oud-studenten toeneemt. Tenminste, als ze vanaf 2027 gaan aflossen of als hun rentevaste periode op de DUO-schuld verloopt in 2027.
Voor iemand met een aflossingstermijn van 35 jaar (SF35) valt de stijging wellicht nog mee. De rente gaat van 2,33% naar 2,70%.
Voorbeeld
Xander heeft een studielening van € 20.000. Hij is in 2016 begonnen met terugbetalen. Zijn rente is in 2026 opnieuw vastgesteld op 2,33%. Hij heeft nog 300 maanden aflossing te gaan. Zijn maandtermijn is € 87,78. De toetsrente op de hypotheek is 5%. De maandlast moet gebruteerd worden volgens de tabel in artikel 3a Trhk. De maandlast die bij de berekening van zijn LTI in mindering moet worden gebracht, bedraagt na brutering (factor 1,30) € 114,114 (zonder afronding). Zijn LTI (bij een toetsrente van 5%) neemt daardoor af met € 19.520. Stel dat Xanders rentevaste periode pas in 2027 afloopt en de overige bedragen gelijk blijven. Dan wordt de rente op zijn DUO-lening 2,70%. De maandtermijn zou dan € 91,42 worden. De bruteringsfactor blijft 1,30. Dus moet er rekening gehouden worden met een bruto maandlast van € 118,846. Zijn LTI wordt dan verlaagd met € 20.329,80. Zijn LTI neemt dan dus met € 809,80 extra af.
De daling van de LTI valt in bovenstaand voorbeeld nog mee. Dat komt onder meer omdat de toetsrente in het rekenvoorbeeld gelijk is gehouden. De rente is het afgelopen jaar flink gestegen. Als je ook rekening zou houden met de gestegen toetsrente, heeft dit invloed op de bruteringsfactor. Die neemt toe bij een hogere toetsrente.
Voor oud-studenten met een aflossingsduur van 15 jaar (SF15) is de impact nog veel groter. De rente gaat van 2,29% (2026) naar 3,28% (2027).
De toezegging van het kabinet om de rente op studieleningen te maximeren blijkt onhaalbaar. De kosten hiervan zijn te hoog. In plaats daarvan komt er een kleine extra tegemoetkoming voor de ‘pechstudenten’ die onder het leenstelsel vielen.
Opvallend: stijgende FL-percentages
Vrijwel altijd dalen de FL-percentages. Dat is een logisch gevolg van inflatie. Iemand die € 50.000 verdient over meerdere jaren, houdt door gestegen kosten voor dagelijkse boodschappen steeds iets minder over voor woonlasten. In de tabellen voor 2027 is echter een lichte stijging te zien in die FL-percentages.
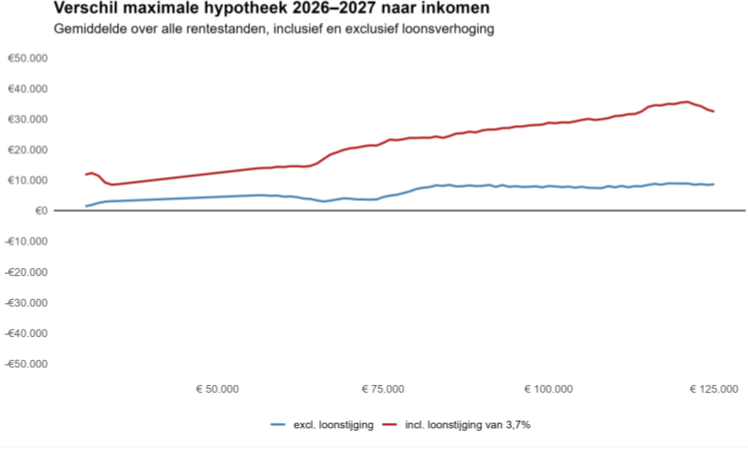
Iemand met een toetsinkomen van € 50.000 kan in 2026 nog maximaal € 190.939 lenen. In 2027 wordt dit € 194.043. Hierbij is geen rekening gehouden met extra leenruimte voor alleenstaanden, het energielabel of een loonstijging in 2027. Het Nibud verwacht een gemiddelde loonstijging van 3,7%. Alleen voor de laagste inkomens daalt het FL-percentage enigszins.
In het Nibud-Adviesrapport hypotheeknormen is dit als volgt weergegeven:
 |
Ook AOW-gerechtigden krijgen vrijwel altijd een hogere LTI in 2027 dan in 2026.
De lastenverzwaring (hogere inkomstenbelasting in 2027) en de afschaffing van de salderingsregeling zijn volgens het Nibud verwerkt in de nieuwe FL-tabellen.
De stijging van de FL-tabellen komt vooral doordat het Nibud ook naar de voorgaande vier jaren kijkt. Het jaar 2022 was een heel ‘duur’ jaar. Dat dure jaar valt nu uit de berekeningen.
VFN-leennormen consumptief krediet
Ook de leennormen voor consumptief krediet worden aangepast. Deze leennormen gaan al in op 1 december 2026. Ook de nieuwe leennormen voor CK bevatten geen inhoudelijke wijzigingen. Alle wijzigingen, zoals de maximale leennorm, surplustabellen en andere correcties, zijn alleen maar geïndexeerd.
De nieuwe leennormen met alle nieuwe bedragen en percentages zijn eind oktober gepubliceerd op de website van VFN.
Voor jouw praktijk
De nieuwe leennormen voor hypothecaire kredieten zijn zeer belangrijk voor jouw praktijk. Je hebt ze dagelijks nodig. Wellicht merk je het niet altijd, omdat de Trhk in je adviessoftware verwerkt zit. Toch is het van belang altijd te weten hoe de berekening van de leencapaciteit werkt. De leennormen zijn immers gebaseerd op gemiddelden. Jouw klant is nooit een gemiddelde klant, maar een individu met eigen financiële verplichtingen, wensen en doelstellingen. Lees daarom ook het artikel Betaalbaarheid vanaf volgend jaar nóg belangrijker vanwege energiekosten.